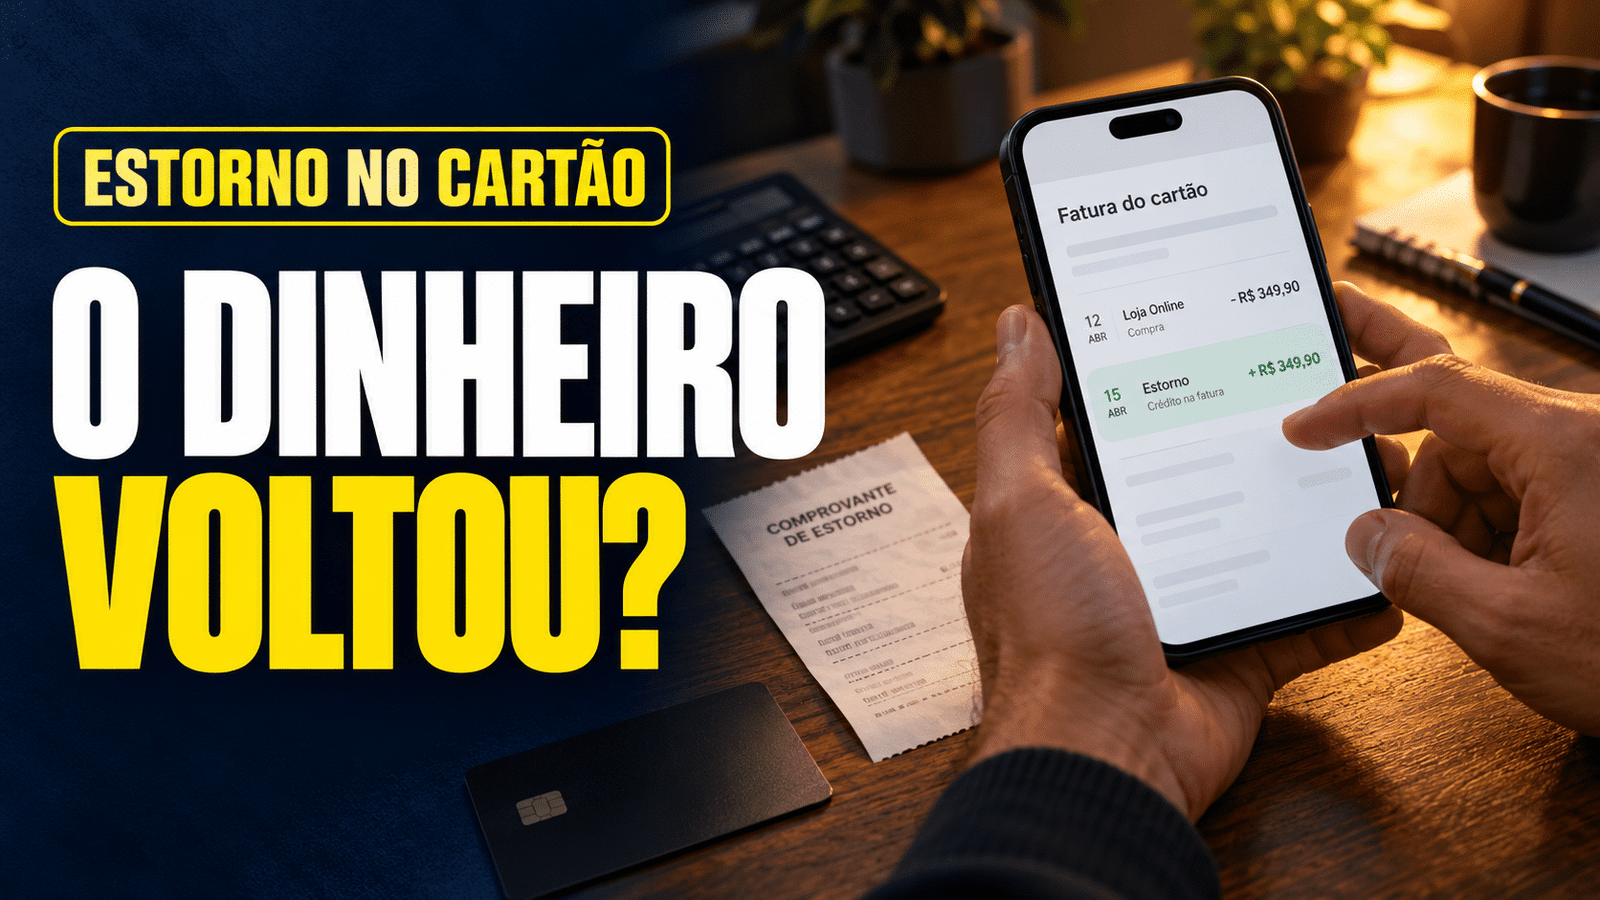
Para saber se recebeu o estorno no cartão, procure na fatura um crédito vinculado à compra e confira se ele reduziu o valor a pagar ou gerou saldo credor. Compare o lançamento com o valor da devolução confirmada pela loja. O dinheiro pode ser compensado na própria fatura, sem depósito na conta bancária. Se o crédito for provisório, a contestação ainda pode estar em análise.
Leia também
- Como cancelar compra no cartão de crédito e pedir estorno
- Cartão cancelado: preciso pagar as compras parceladas?
- Compra não reconhecida no cartão: o que fazer?
Cancelamento confirmado não é estorno conferido
A mensagem de que um pedido foi cancelado informa uma etapa do atendimento da loja. Para confirmar a devolução no cartão, é necessário acompanhar também o registro financeiro da operação.
A Caixa orienta o consumidor a pedir o comprovante de cancelamento ao estabelecimento e verificar se há estorno ou crédito correspondente na fatura. São documentos diferentes, que precisam ser comparados.
O problema é que nem sempre a compra desaparece do aplicativo. Em determinados casos, a cobrança original permanece visível e outro lançamento registra a devolução. Por isso, olhar apenas o nome da loja ou o total da fatura pode levar a uma conclusão errada.
O caminho é conferir três informações: qual valor deveria voltar, quanto foi efetivamente creditado e como esse crédito afetou as cobranças.
Onde procurar o estorno no cartão
Abra a área de cartões no aplicativo ou consulte a fatura pelo canal oficial do emissor. Verifique o período em que o cancelamento foi solicitado e as faturas seguintes, conforme a previsão informada no atendimento.
Procure descrições como “estorno”, “crédito”, “ajuste” ou uma referência ao estabelecimento. A identificação varia. Um valor com sinal negativo também pode indicar abatimento, mas é necessário ler a descrição e verificar sua origem.
No C6 Bank, por exemplo, a orientação é que o valor estornado aparece em verde na fatura do aplicativo. Essa apresentação é específica da instituição: outros bancos podem usar palavras, cores ou telas diferentes.
Ao encontrar um possível estorno, confira:
- O estabelecimento e a compra aos quais ele se refere.
- O valor creditado e a data do lançamento.
- Se a devolução aprovada era integral ou parcial.
- Em qual fatura o crédito foi considerado.
- Se o lançamento é definitivo ou está ligado a uma análise em andamento.
Quando houver várias compras de mesmo valor, a coincidência numérica não basta. Peça ao atendimento que identifique a transação correspondente.
Exemplo de fatura: a compra aparece, mas o crédito também
Considere uma compra de R$ 300, realizada à vista no cartão e cancelada antes do pagamento. No mesmo ciclo, o consumidor fez outras compras de R$ 700. O exemplo abaixo é fictício, sem juros, tarifas ou saldo anterior.
| Lançamento ilustrativo | Valor | Efeito no total |
|---|---|---|
| Outras compras | R$ 700 | Aumenta o valor a pagar |
| Compra na Loja Exemplo | R$ 300 | Aumenta o valor a pagar |
| Estorno da Loja Exemplo | −R$ 300 | Reduz o valor a pagar |
| Total da fatura | R$ 700 | Compra cancelada compensada |
A compra continua no histórico, mas o crédito de mesmo valor neutraliza sua cobrança nesse cenário. O consumidor não precisa encontrar um depósito de R$ 300 na conta para identificar a devolução: ela ocorreu por abatimento.
Também não basta comparar o total com o mês anterior. Novas compras podem aumentar a fatura mesmo depois de um estorno correto. A conferência deve considerar os lançamentos individualmente.
Se o aplicativo não mostrar como o total foi calculado, solicite a fatura detalhada e a indicação do crédito usado na compensação.
Estorno parcial: quanto ainda falta receber?
Uma devolução pode envolver somente parte do pedido. Imagine uma compra de R$ 500, com dois produtos, e o cancelamento de apenas um deles, no valor de R$ 180.
Se o reembolso confirmado for de R$ 180, esse é o valor que deve ser procurado. Um crédito menor que a compra original não significa, por si só, erro.
| Conferência do exemplo fictício | Valor |
|---|---|
| Compra original | R$ 500 |
| Devolução confirmada pela loja | R$ 180 |
| Crédito identificado na fatura | R$ 180 |
| Valor dos produtos mantidos | R$ 320 |
Agora suponha que a loja tenha confirmado a devolução integral de R$ 500, mas exista apenas um crédito de R$ 180. Nesse caso, há uma diferença de R$ 320 a esclarecer. Confirme se há outro lançamento ou uma etapa pendente antes de considerar o processo concluído.
Compare o crédito com o documento que detalha a devolução, incluindo os itens e valores abrangidos. Uma mensagem genérica de “reembolso aprovado” pode não esclarecer essa composição.
Como conferir estorno de compra parcelada
Nas compras parceladas, olhar uma única fatura pode ser insuficiente. As formas de devolução variam: podem existir créditos distribuídos pelos ciclos ou uma devolução integral, com tratamento próprio para as parcelas restantes.
O material do Nubank sobre estornos descreve diferentes formatos de processamento. Portanto, não se deve presumir que todos os bancos vão apagar as parcelas ou devolver os valores da mesma maneira.
Veja um exemplo fictício de compra sem juros de R$ 600, dividida em seis parcelas de R$ 100. O consumidor já pagou duas quando ocorre o cancelamento integral. Para simplificar, o quadro considera três resultados possíveis de conferência, sem outras despesas:
| Forma de ajuste confirmada pelo emissor | O que conferir |
|---|---|
| Devolução de R$ 600 de uma vez, mantendo as parcelas | Localizar o crédito integral e acompanhar as cobranças restantes |
| Devolução dos R$ 200 pagos e exclusão das quatro parcelas futuras | Conferir o crédito e confirmar que os R$ 400 restantes deixaram de ser cobrados |
| Créditos distribuídos pelos ciclos | Identificar os abatimentos e verificar o tratamento das duas parcelas já pagas |
No primeiro cenário, o crédito de R$ 600 pode reduzir o total devido no ciclo em que foi lançado, enquanto os R$ 400 de parcelas futuras continuam no calendário. Se o abatimento compensar outras compras, ele já foi utilizado nessa fatura; não representa uma segunda devolução a receber nos meses seguintes.
Isso explica por que uma parcela continuar aparecendo não comprova, isoladamente, uma cobrança sem compensação. Entretanto, também não autoriza concluir que qualquer cobrança está correta. Peça o demonstrativo da operação.
Quando houver antecipação de parcelas para encerrar o ajuste, confira os débitos antecipados e o crédito correspondente. Analise o conjunto, sem somar somente os valores que aumentam a fatura.
Já paguei a fatura. Onde fica o dinheiro?
Se o pagamento já foi realizado, o estorno pode aparecer posteriormente e formar saldo credor no cartão. Esse saldo pode ser usado para compensar despesas, conforme o processamento e as condições do emissor.
Em um exemplo fictício, a fatura foi quitada e depois entrou um estorno de R$ 400. No ciclo seguinte, existem R$ 250 em novas compras. Se o crédito for aplicado integralmente a essas despesas, restarão R$ 150 de saldo credor.
O dinheiro foi reconhecido financeiramente, embora não tenha sido depositado na conta corrente. Para saber se é possível solicitar transferência ou outra forma de restituição, consulte o emissor.
O contrato de cartões Itaú consultado prevê possibilidades de utilização do saldo credor, incluindo compensação de saldos futuros e outras formas de disponibilização. As condições desse contrato não devem ser tratadas como regra idêntica para todos os cartões.
No atendimento, pergunte qual é o saldo disponível, quanto já foi utilizado e como solicitar a devolução do restante. Aumento de limite disponível, sozinho, não substitui essa conferência.
Crédito provisório significa que o dinheiro já é meu?
Um crédito provisório pode aliviar a cobrança enquanto o banco analisa uma contestação. Ele não deve ser confundido com a confirmação de encerramento favorável do caso.
O Itaú explica que, em algumas contestações, disponibiliza um estorno provisório e que o valor pode ser relançado se a análise concluir que a compra é devida.
Por isso, além de localizar o crédito, verifique o andamento do protocolo. Pergunte se o lançamento veio de um reembolso do estabelecimento ou de um ajuste temporário do banco.
Se houver crédito provisório e, depois, devolução da loja, confira os ajustes seguintes. Não some automaticamente os dois registros como se tivesse direito ao dobro do valor. Solicite a conciliação dos lançamentos.
Guarde a comunicação final sobre a contestação e acompanhe a fatura. A análise pendente precisa continuar no controle do orçamento, mesmo quando o total a pagar já foi reduzido.
Quanto tempo esperar para conferir o estorno?
As orientações de atendimento podem trazer prazos diferentes, conforme a instituição e a operação. A Porto, por exemplo, informa em sua página sobre compra cancelada um prazo de até 15 dias e orienta como contestar quando a devolução não ocorre nesse período.
Essa orientação não deve ser transformada em prazo único para qualquer cartão. Também é necessário distinguir a data do pedido de cancelamento da data em que a devolução foi efetivamente processada.
Peça à loja a confirmação do valor e do processamento. Ao banco, solicite a previsão aplicável e a fatura em que o crédito deverá aparecer. Registre as duas respostas.
Se o prazo informado terminar, retome o atendimento com os documentos. Não é necessário esperar indefinidamente por uma mensagem genérica de que “o sistema ainda está atualizando”.
A fatura vai vencer e o estorno não apareceu: o que fazer?
Procure o emissor antes do vencimento. Informe o cancelamento, apresente os comprovantes e peça que a situação seja registrada formalmente. Uma conversa apenas com a loja não substitui a notificação ao banco em uma disputa de cobrança.
O artigo 54-G, inciso I, do Código de Defesa do Consumidor prevê proteção para valores contestados enquanto a controvérsia não for solucionada, desde que a administradora tenha sido notificada com pelo menos dez dias de antecedência do vencimento. Nessas condições, assegura o pagamento da parte não contestada, com dedução do valor em disputa.
Não confunda esse prazo de notificação com um prazo de dez dias para o estorno cair. São assuntos diferentes.
Peça ao banco a identificação do valor contestado e a orientação documentada para pagar a parte não discutida, inclusive se houver débito automático. Se a comunicação ocorreu com antecedência menor, busque atendimento imediatamente e esclareça o tratamento do caso. Não presuma que todo o pagamento foi suspenso.
Como cobrar uma devolução que não foi localizada
Organize comprovante da compra, confirmação de cancelamento, valor aprovado para devolução, faturas e protocolos. Depois, formule um pedido que permita rastrear a operação.
À loja, pergunte: “Qual valor foi devolvido, em qual data e para qual transação? Podem enviar o comprovante do processamento?”
Ao banco, pergunte: “Receberam o crédito dessa compra? Em qual fatura ele foi lançado? O ajuste é definitivo? Como foram tratadas as parcelas e eventual saldo credor?”
Se não houver solução, procure o SAC e a ouvidoria do emissor, conforme os canais disponíveis. Também é possível buscar orientação no Procon ou registrar reclamação no Consumidor.gov.br, verificando antes se a empresa participa da plataforma.
Descreva a divergência com números: “A devolução confirmada foi de R$ 500; identifiquei R$ 180; solicito esclarecimento sobre os R$ 320 restantes”. Isso facilita a análise em comparação com um pedido sem valores ou datas.
Conclusão
Para confirmar o estorno no cartão, localize o crédito, compare seu valor com a devolução aprovada e confira o efeito na fatura. Em compras parceladas, acompanhe também as prestações futuras; se a fatura já foi paga, verifique a formação e o uso de saldo credor.
A confirmação da loja é importante, mas precisa ser conciliada com os registros do emissor. Quando o crédito for provisório, acompanhe a decisão final. Se os valores não fecharem, reúna os documentos e peça uma explicação detalhada antes de considerar o reembolso concluído.
Fontes
Fontes consultadas em 27 de outubro de 2026. Orientações de atendimento e apresentação no aplicativo podem mudar.
- Caixa — perguntas frequentes sobre o aplicativo Cartões
- C6 Bank — perguntas frequentes, seção Fatura
- Nubank — como funciona o estorno de pagamento
- Itaú — contestação de compras e estorno provisório
- Itaú — contrato de cartões, disposições sobre saldo credor
- Porto — compra cancelada cujo débito continua na fatura
- Código de Defesa do Consumidor — artigo 54-G, inciso I
- Consumidor.gov.br — como funciona
Se quiser ver outros assuntos como esses, separamos uma lista com os temas que consideramos indispensáveis para você, em nossa Central BNC
Caik Soares – Envie sugestões para o Portal BNC. Sua opinião é importante! Clique Aqui!